
Seguro multirriscos habitação: o que cobre e como escolher bem
Saiba o que cobre o seguro multirriscos habitação, o que é obrigatório, como definir o capital do edifício e do recheio e como comparar propostas.

Seguro multirriscos habitação: o que cobre e como escolher bem
O seguro multirriscos habitação protege a sua casa e, se quiser, os bens que tem lá dentro contra incêndio, danos por água, tempestades, furto e outros imprevistos. Também cobre a responsabilidade civil da sua família perante terceiros. Só a cobertura de incêndio é obrigatória por lei, e apenas para frações em prédios em propriedade horizontal. Tudo o resto escolhe você: coberturas, capitais e franquias. É por isso que duas apólices com o mesmo nome podem proteger coisas muito diferentes e ter preços muito diferentes. Neste guia explicamos o que deve verificar antes de assinar ou renovar e como comparar propostas sem cair em letras pequenas.
PoupaconnoscoReveja as condições do seu seguroA Poupa Connosco presta aconselhamento independente sobre seguros, com uma análise personalizada para ajudar a encontrar condições adaptadas às suas necessidades.Conheça a Poupa Connosco
TL;DR
Só o incêndio é obrigatório, para frações em propriedade horizontal. O multirriscos é facultativo e junta essa base a coberturas opcionais.
Edifício e recheio são capitais diferentes. O edifício cobre paredes, canalizações e instalações. O recheio cobre móveis, eletrodomésticos e bens pessoais. Um inquilino só precisa de segurar o recheio.
O banco pode exigir seguro, mas não pode obrigá-lo a aceitar a apólice dele. Pode comparar propostas e apresentar outra que cumpra os requisitos.
Tempestades, inundações e sismos dependem do contrato. Leia as condições especiais: o resumo do produto pode omitir exclusões importantes.
Em caso de sinistro, há prazos. As recomendações da ASF de 2025 apontam 25 dias úteis para a seguradora se pronunciar sobre danos no edifício e 40 dias úteis para danos no recheio.
Índice
O que é obrigatório e o que é escolha sua
Coberturas do multirriscos: o que conta de facto
Edifício e recheio: dois capitais, duas contas
Crédito habitação: o banco exige, mas você escolhe
O que faz subir ou descer o prémio
Exclusões e letras pequenas que surpreendem
Como escolher o melhor seguro para a sua casa
Quando acontece um sinistro: prazos que deve conhecer
A nossa perspetiva
Reveja o seu seguro de casa connosco
Perguntas frequentes
Fontes
O que é obrigatório e o que é escolha sua
Muitas famílias confundem a cobertura de incêndio, que é obrigatória em certos casos, com o seguro multirriscos, que não é. A distinção conta, porque é aí que começa a sua margem para negociar.
Segundo o Portal do Consumidor da ASF sobre seguro de habitação, o seguro obrigatório é o de incêndio para edifícios em propriedade horizontal. Abrange tanto as frações (o seu apartamento) como as partes comuns do prédio. O multirriscos habitação é um produto mais abrangente, que muitos proprietários contratam por opção. Inclui essa base de incêndio e acrescenta outras coberturas.
Na prática:
Vive num apartamento de que é proprietário? Tem de ter, no mínimo, a cobertura de incêndio. Na maioria dos casos, um multirriscos cumpre essa obrigação e protege muito mais.
Vive numa moradia própria sem crédito? A lei não lhe impõe o multirriscos, mas uma rotura, um curto-circuito ou uma tempestade podem custar milhares de euros.
Vive numa casa arrendada? O edifício é do senhorio. O que faz sentido para si é um seguro de recheio com responsabilidade civil.
Tem crédito habitação? O banco exige normalmente um seguro sobre o imóvel, que é a garantia do empréstimo. Explicamos mais abaixo o que pode negociar.
Coberturas do multirriscos: o que conta de facto
As coberturas de um multirriscos dividem-se em dois grupos: as que vêm quase sempre incluídas no pacote base e as que acrescenta conforme o risco da sua casa. A ASF refere como coberturas facultativas mais comuns os danos por água, as tempestades, as inundações, os riscos elétricos, o furto ou roubo e a responsabilidade civil do agregado familiar.
Cobertura | O que protege | Quando faz mais sentido |
|---|---|---|
Incêndio, raio e explosão | Danos causados por fogo, queda de raio ou explosão | Sempre. É a base obrigatória em propriedade horizontal |
Danos por água | Roturas, entupimentos e infiltrações de canalizações e equipamentos | Prédios antigos, casas com esquentador, cilindro ou máquinas em uso diário |
Tempestades | Vento forte, granizo e danos associados | Zonas expostas, coberturas e telhados mais frágeis, moradias |
Inundações | Água que entra por transbordo de rios, chuva intensa ou subida do nível da água | Pisos térreos, caves, garagens, zonas baixas ou perto de linhas de água |
Riscos elétricos | Danos em instalações e aparelhos por sobretensão ou curto-circuito | Casas com muitos eletrodomésticos e equipamentos informáticos |
Furto ou roubo | Bens levados com arrombamento ou violência, e danos causados na tentativa | Rés-do-chão, moradias, casas que ficam vazias por períodos longos |
Responsabilidade civil | Danos que você ou a sua família causam a terceiros | Quase sempre. Uma infiltração para o vizinho de baixo é o caso típico |
Fenómenos sísmicos | Danos causados por sismos | Depende do contrato. Pergunte sempre se está incluída e em que condições |
Além destas, muitas apólices incluem assistência ao lar: canalizador, eletricista ou serralheiro em caso de urgência. É útil, mas confirme os limites por intervenção e o número de serviços por ano.
Danos por água: a cobertura mais usada
Roturas e infiltrações são das situações mais comuns numa casa. Ao comparar propostas, não basta ver “danos por água” na lista. Pergunte:
Está coberta a pesquisa e reparação da avaria, ou só os danos que a água causou?
Há franquia específica para esta cobertura?
Estão excluídas infiltrações graduais, por falta de manutenção ou por humidade continuada?
A cobertura abrange os danos causados ao vizinho através da responsabilidade civil?
Edifício e recheio: dois capitais, duas contas
Um multirriscos pode cobrir o edifício, o recheio ou os dois. Cada um tem o seu capital seguro, e é aqui que se cometem os erros mais caros.
Capital do edifício
O capital do edifício deve corresponder ao custo de reconstruir a casa, não ao preço a que a compraria ou venderia hoje. O valor de mercado inclui o terreno e a localização, que um incêndio não destrói. Se usar o valor de mercado, arrisca pagar mais do que precisa. Se usar um valor desatualizado, arrisca o contrário.
Se o capital ficar abaixo do valor real, pode haver subseguro. Nesse caso, a indemnização pode ser reduzida na proporção da diferença. Confirme nas condições gerais como a sua apólice trata esta situação e se o capital é atualizado automaticamente todos os anos.
Capital do recheio
O seguro de recheio da casa protege o que levaria consigo numa mudança: móveis, eletrodomésticos, roupa, equipamentos eletrónicos, livros, louça. Para definir o capital, faça um inventário simples por divisão. Some o valor de substituição dos bens e guarde fotografias e faturas dos mais caros.
Três pontos para confirmar:
Objetos de valor. Joias, arte, relógios ou equipamentos caros têm muitas vezes limites próprios e podem ter de ser declarados à parte.
Valor novo ou valor em uso. Algumas apólices pagam o valor de compra no primeiro ano e depois aplicam desvalorização. Pergunte qual é o critério, como a ASF recomenda.
Bens fora de casa. Se guarda bicicletas na arrecadação ou objetos na garagem, confirme se estão abrangidos.
Crédito habitação: o banco exige, mas você escolhe
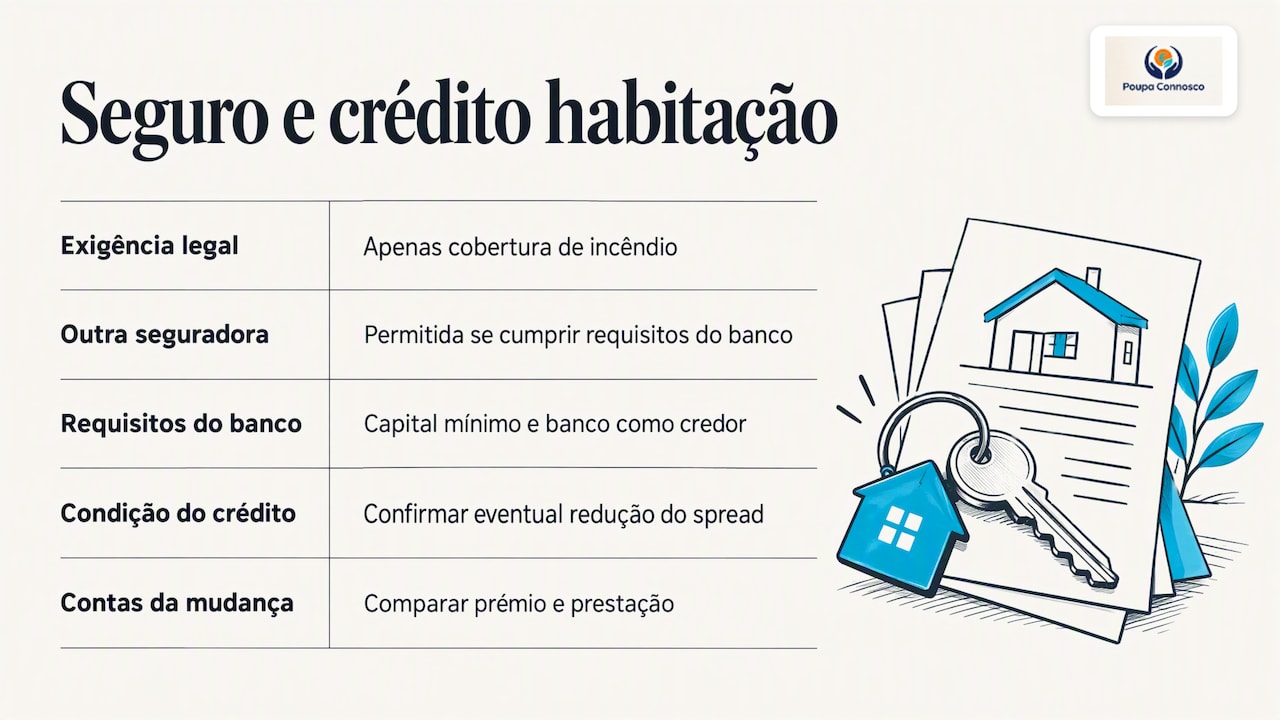
Quando faz um crédito habitação, o banco pede um seguro sobre o imóvel, porque a casa é a garantia do empréstimo. Muitas vezes apresenta logo a sua própria proposta, no mesmo momento em que se assina tudo o resto. É fácil aceitar sem comparar.
Segundo a informação da ASF ao consumidor, a exigência legal limita-se à cobertura de incêndio. Pode contratar o seguro noutra seguradora, desde que cumpra os requisitos do banco. Normalmente estes requisitos incluem o capital mínimo e a indicação do banco como credor na apólice.
Antes de mudar, confirme se o seguro do banco está ligado a alguma condição do empréstimo, por exemplo uma redução do spread. Faça as contas completas: o que poupa no prémio pode compensar, ou não, o que perde na prestação. Se está a rever o empréstimo como um todo, leia também o nosso guia sobre como reduzir a prestação do crédito habitação. Se pondera mudar de banco, veja quando compensa transferir o crédito habitação.
Está a comprar casa? Inclua o seguro nas contas desde o início com o nosso simulador de compra de casa.
O que faz subir ou descer o prémio
O preço de um multirriscos depende de muitos fatores. Por isso, um valor médio diz pouco sobre a sua casa. A ASF sublinha que a escolha das coberturas e das franquias tem impacto direto no prémio. Estes são os fatores que mais pesam:
Capitais seguros. Quanto maior o capital do edifício e do recheio, maior o prémio.
Coberturas escolhidas. Inundações, fenómenos sísmicos ou objetos de valor encarecem a apólice, mas podem ser essenciais.
Franquias. Uma franquia mais alta baixa o prémio, mas paga mais do seu bolso em cada sinistro.
Localização e tipo de imóvel. Zona, piso, idade do prédio, materiais de construção e exposição a riscos naturais.
Medidas de segurança. Porta blindada, alarme ou detetores podem dar desconto em algumas seguradoras.
A regra de ouro é comparar propostas com as mesmas coberturas, os mesmos capitais e franquias semelhantes. Comparar só o preço final é comparar coisas diferentes. A lógica é a mesma em qualquer mercado, como mostra este guia sobre como comparar orçamentos quando o prémio do seguro da casa sobe. O exemplo é de outro país, mas o método de alinhar coberturas e franquias antes de olhar para o preço aplica-se tal e qual.
Um exemplo para comparar bem
Imagine duas propostas para o mesmo apartamento. A primeira custa menos por ano, mas tem franquia mais alta em danos por água e não inclui fenómenos sísmicos. A segunda custa mais, mas inclui as duas coberturas com franquia baixa. Se vive num prédio antigo com canalizações originais, uma única rotura pode anular a diferença de preço. Por isso, peça sempre as propostas lado a lado, cobertura a cobertura.

Exclusões e letras pequenas que surpreendem
Uma apólice pode listar “tempestades” e “inundações” e, mesmo assim, não pagar o que espera. A EIOPA, no seu guia sobre catástrofes naturais, alerta para exclusões e limitações geográficas pouco intuitivas. Por exemplo, imóveis em zonas de risco perto de rios ou encostas podem não estar cobertos. Alerta também que o documento de informação sobre o produto (IPID) é um resumo e pode não mostrar todas estas exclusões. Leia as condições especiais.
A propósito da depressão Kristin, a ASF lembrou que os danos estão cobertos conforme o que estiver previsto no contrato. As coberturas de fenómenos da natureza não são obrigatórias. Não espere pelo próximo temporal para verificar a sua apólice.
Exclusões frequentes a confirmar:
Danos por falta de manutenção ou desgaste.
Infiltrações lentas e humidade continuada.
Casa desabitada durante um período longo.
Furto sem sinais de arrombamento.
Danos em muros, vedações e jardins, que às vezes têm limites próprios.
Prevenir também conta
A EIOPA nota que consumidores e seguradoras muitas vezes não valorizam o efeito das medidas preventivas na redução do risco. Limpar caleiras, rever a impermeabilização da cobertura, instalar válvulas antirretorno em caves ou trocar canalizações antigas reduz a probabilidade de sinistro. A longo prazo, ajuda a manter o prémio estável. Se arrenda a casa, por exemplo em alojamento local, este guia sobre prevenir, documentar e resolver danos num imóvel arrendado mostra uma boa rotina de registo do estado da casa. Essa rotina também ajuda muito quando tem de participar um sinistro.
Como escolher o melhor seguro para a sua casa
Não existe um “melhor seguro de casa em Portugal” igual para todos. Existe o melhor para a sua casa, a sua zona e o seu orçamento. Siga estes passos:
Defina o que precisa de segurar. Edifício, recheio ou os dois. Se é inquilino, só o recheio.
Calcule os capitais. Para o edifício, o custo de reconstrução. Para o recheio, o valor de substituição dos bens, com inventário.
Escolha as coberturas pelo risco real. Piso térreo pede inundações. Prédio antigo pede danos por água. Zona exposta pede tempestades.
Peça por escrito os riscos cobertos e excluídos. A ASF recomenda que pergunte também o impacto das franquias no preço e os critérios de cálculo das indemnizações.
Compare pelo menos três propostas equivalentes. Mesmas coberturas, mesmos capitais, franquias semelhantes.
Leia as condições especiais, não apenas o IPID.
Confirme a data de renovação e o pré-aviso para mudar de seguradora, e marque-os no calendário.
Reveja todos os anos. Obras, eletrodomésticos novos ou mudança de zona alteram o que precisa.
Se recorrer a um mediador, confirme que está registado na ASF. A EIOPA explica que a Diretiva de Distribuição de Seguros obriga todos os intermediários a estar registados. Para rever outros seguros da família, veja o nosso guia sobre como rever coberturas e poupar nos seguros.
Quando acontece um sinistro: prazos que deve conhecer
Uma boa apólice só mostra o que vale no dia do sinistro. As Recomendações n.º 2/2025 da ASF sobre a regularização de sinistros no multirriscos habitação definem prazos de referência:
Até 4 dias úteis para a seguradora contactar o segurado.
Até 25 dias úteis para confirmar se assume ou não a responsabilidade por danos no edifício.
Até 40 dias úteis para danos no recheio.
Para o processo correr bem:
Proteja a casa de danos maiores: feche a água, desligue a eletricidade se for seguro fazê-lo.
Fotografe e filme tudo antes de limpar ou reparar.
Participe o sinistro no prazo previsto na apólice e guarde o número do processo.
Guarde faturas e orçamentos de reparação.
Registe datas e contactos. Se os prazos acima forem ultrapassados sem resposta, reclame por escrito à seguradora. Se não resolver, recorra à ASF.
A nossa perspetiva
Quando analisamos os seguros das famílias que nos procuram, encontramos muitas vezes o mesmo padrão. O multirriscos foi contratado no dia da escritura, ao balcão do banco, e nunca mais foi revisto. Os capitais ficaram desatualizados, há coberturas que a família não usa e faltam outras de que precisa, como inundações num rés-do-chão.
A nossa abordagem é simples. Primeiro, olhamos para a casa e para o risco real. Depois, comparamos propostas equivalentes e mostramos-lhe as diferenças de forma clara, cobertura a cobertura. A decisão é sempre sua. Acreditamos que poupar no seguro da casa nunca deve significar ficar desprotegido. Às vezes a melhor proposta custa o mesmo e protege mais. Outras vezes custa menos e protege o mesmo.
Somos transparentes sobre o modelo: o aconselhamento é gratuito para si, e somos remunerados pelas seguradoras quando há contratação ou mudança feita através de nós. Isso não muda o objetivo, que é encontrar as melhores condições para o perfil da sua família. Até hoje, identificámos 2,4 milhões de euros em poupança para as famílias que acompanhamos.
— Eduardo Fernandes
Reveja o seu seguro de casa connosco
Quer saber se está a pagar demasiado pelo seu multirriscos, ou se está protegido de menos? A Poupa Connosco analisa a sua apólice atual sem custos nem compromisso. Apresenta-lhe propostas claras, adaptadas à sua casa, e acompanha a mudança do início ao fim, sem burocracia. Pode também rever o crédito habitação, a energia e as telecomunicações no mesmo contacto. Peça a sua análise gratuita de seguros e dê um passo à frente no orçamento da sua família.
Perguntas frequentes
O que cobre a cobertura de danos por água?
Cobre, em regra, os danos causados por roturas, entupimentos ou transbordo de canalizações, esquentadores, cilindros e eletrodomésticos ligados à rede. Algumas apólices também pagam a pesquisa e a reparação da avaria, outras só os estragos causados pela água. Infiltrações lentas ou falta de manutenção são exclusões frequentes. Confirme sempre as condições e a franquia desta cobertura.
Se vivo numa casa arrendada, preciso de seguro?
O seguro do edifício cabe ao senhorio. Ainda assim, um seguro de recheio protege os seus bens, e a responsabilidade civil cobre danos que cause ao imóvel ou aos vizinhos, por exemplo numa inundação. Alguns contratos de arrendamento pedem este seguro ao inquilino, por isso leia o seu contrato.
Sou obrigado a ficar com o seguro do banco?
Não. O banco pode exigir um seguro sobre o imóvel com certos requisitos, mas pode contratá-lo noutra seguradora, desde que cumpra essas condições. Antes de mudar, confirme se o seguro do banco dá direito a uma redução do spread e faça as contas completas.
O que faz um mediador ou corretor de seguros?
É um intermediário entre si e as seguradoras. Ajuda a comparar tarifas e condições, a escolher coberturas e a acompanhar sinistros. Em Portugal, os mediadores têm de estar registados e são supervisionados pela ASF. Confirme sempre o registo antes de avançar.
Quando posso mudar de seguro multirriscos?
Normalmente na data de renovação anual, desde que respeite o pré-aviso previsto na apólice. Verifique essa data nas condições particulares e peça propostas com algumas semanas de antecedência. Assim, a nova apólice começa no dia em que a antiga termina, sem dias a descoberto.
Fontes
ASF: Recomendações sobre regularização de sinistros em multirriscos habitação
ASF, Portal do Consumidor: Depressão Kristin, informações úteis sobre os seus seguros
EIOPA: Natural catastrophes and insurance, managing risk and building resilience in the EU